Factura electrónica obligatoria B2B: el RD 238/2026 y por qué el reloj aún no corre
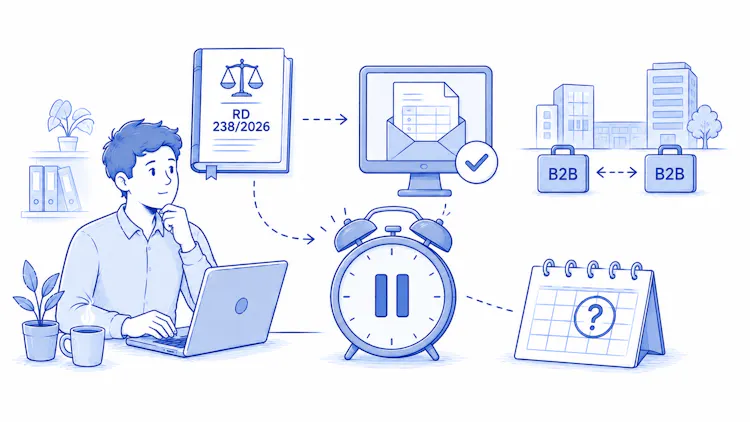
Qué es el RD 238/2026 (y qué no es)
Cuidado con una confusión muy habitual estos meses.
El RD 238/2026 no es Verifactu. Verifactu (RD 1007/2023) regula cómo tiene que ser tu programa de facturación, para que los registros no se puedan manipular. El RD 238/2026 regula el intercambio de la factura entre empresas. Coinciden en el tiempo, pero son dos obligaciones distintas.
Y que el decreto esté en vigor no significa que hoy tengas que cambiar nada. Aquí está el quid de la cuestión.
Por qué el reloj todavía no corre
La obligación de emitir factura electrónica B2B ya existe sobre el papel, pero no tiene fecha de arranque. El propio decreto dice que su aplicación efectiva queda aplazada: la cuenta atrás no empieza hasta que entre en vigor otra norma, una orden ministerial, la que regula la solución pública de facturación de la Agencia Tributaria (AEAT).
Esa orden, a día de hoy, es solo un borrador. Se abrió a información pública el 17 de abril de 2026 y todavía no se ha publicado como orden definitiva en el BOE. Hasta que eso ocurra, no hay ningún plazo firme que cumplir.

Las fechas que verás circular por ahí salen del borrador de la orden, no de una norma cerrada. Pueden cambiar. No tomes ninguna decisión de inversión o de contratación de software solo por esas fechas hasta que la orden se publique de forma definitiva.
Las fechas que se manejan (todas provisionales)
El borrador de la orden fija su propia entrada en vigor el 1 de octubre de 2026. Si esa fecha se mantiene en el texto final, la cuenta atrás quedaría así:

Además, la obligación de comunicar los estados de la factura tiene su propio calendario, todavía más escalonado que el de la emisión.
Cómo será la factura electrónica B2B
Tres ideas para entender qué te van a pedir:
Formato estructurado. No vale un PDF normal. La factura tiene que ser un fichero que una máquina pueda leer y procesar, conforme al estándar europeo EN 16931. Se aceptan sintaxis como UBL, Facturae, CII o EDIFACT; la solución pública usará UBL. Eso sí, la factura seguirá necesitando los elementos esenciales de una factura de siempre.
Todo el ciclo de vida. No basta con enviar la factura. Tendrás que informar de su estado —si se acepta o se rechaza— y, sobre todo, del pago. El pago efectivo se comunica en un máximo de cuatro días, sin contar sábados, domingos ni festivos nacionales.
Excepciones. Quedan fuera las facturas simplificadas (salvo las cualificadas) y las operaciones con consumidores finales (B2C), que no entran en esta obligación.
Solución pública o plataforma privada
Vas a tener dos vías, y podrás combinarlas:
La solución pública de la AEAT, gratuita para el usuario.
Una plataforma privada, que tendrá que cumplir requisitos técnicos y garantizar la interoperabilidad con las demás.
No estás obligado a contratar un proveedor privado. Si usas uno como punto de entrada, tendrás que declararlo públicamente; si no declaras ninguno, la solución pública funciona como entrada por defecto.
Qué puedes ir haciendo ya
No esperes al último trimestre antes de la obligatoriedad. Revisa ya si tu programa de facturación puede generar formatos estructurados (UBL o Facturae), ordena los datos fiscales de tus clientes y proveedores, y habla con tu asesoría para tener claro en qué tramo caes. Prepararlo con tiempo hoy te ahorra prisas mañana.
Un apunte práctico: durante los primeros 12 meses, las empresas que facturen más de 8 millones de euros tendrán que acompañar la factura electrónica de un PDF legible, salvo que el destinatario acepte expresamente no recibirlo.
¿Preguntas frecuentes?
1. ¿Desde cuándo es obligatoria la factura electrónica B2B en España?
El RD 238/2026 está en vigor desde el 20 de abril de 2026, pero la obligación de emitir no empieza en esa fecha. El plazo se cuenta desde que entre en vigor la orden ministerial de la solución pública, que todavía es un borrador.
2. ¿A quién afecta el RD 238/2026?
A empresas y autónomos que emitan facturas a otra empresa o profesional establecido en España. Quedan fuera las facturas a consumidores finales (B2C) y las facturas simplificadas que no sean cualificadas.
3. ¿Cuándo tendré que empezar a emitir facturas electrónicas?
Según el borrador de orden, 12 meses después de su entrada en vigor para quienes facturen más de 8 millones de euros, y 24 meses para el resto. Con la fecha del borrador saldría octubre de 2027 y octubre de 2028, pero no son fechas firmes.
4. ¿Necesito contratar una plataforma privada?
No es obligatorio. Habrá una solución pública gratuita de la AEAT. Muchas empresas usarán una plataforma privada por comodidad e integración, pero puedes cumplir solo con la pública.
Conclusión:
La factura electrónica B2B va a llegar; lo que todavía no ha llegado es la fecha. Mientras la orden ministerial siga siendo un borrador, no corre ningún plazo. Ese margen es una ventaja, no una excusa: si usas estos meses para revisar tu software y ordenar los datos de clientes y proveedores, cuando el reloj arranque de verdad no te pillará con prisas.
