Reverse charge (inversión del sujeto pasivo): Cómo facturar correctamente
¿En qué consiste el sistema de inversión del sujeto pasivo?
En el régimen ordinario del IVA, el proveedor es quien recauda el impuesto. Sin embargo, en el régimen de inversión del sujeto pasivo es el comprador quien recauda el IVA y lo declara y paga en su declaración del IVA.
Este mecanismo se utiliza principalmente entre los sujetos pasivos del IVA y en transacciones transfronterizas dentro de la UE.
¿Cuándo se aplica la inversión del sujeto pasivo?
Se distingue entre aplicación permanente y temporal:
Inversión del sujeto pasivo permanente – Ámbitos establecidos por ley:
Ejemplo: entrega de oro, trabajos de construcción y montaje, bienes inmuebles, entrega de bienes incluidos en el anexo 5 de la Ley del IVA.Inversión del sujeto pasivo temporal – Determinada por el gobierno en el anexo 6 de la Ley del IVA:
Ejemplo: teléfonos móviles, consolas de videojuegos, circuitos integrados, derechos de emisión.
La inversión del sujeto pasivo se aplica con mayor frecuencia en el sector de la construcción, el comercio de tecnologías y en entregas transfronterizas de bienes y servicios dentro de la UE.
¿Cómo facturar correctamente en el régimen de inversión del sujeto pasivo?
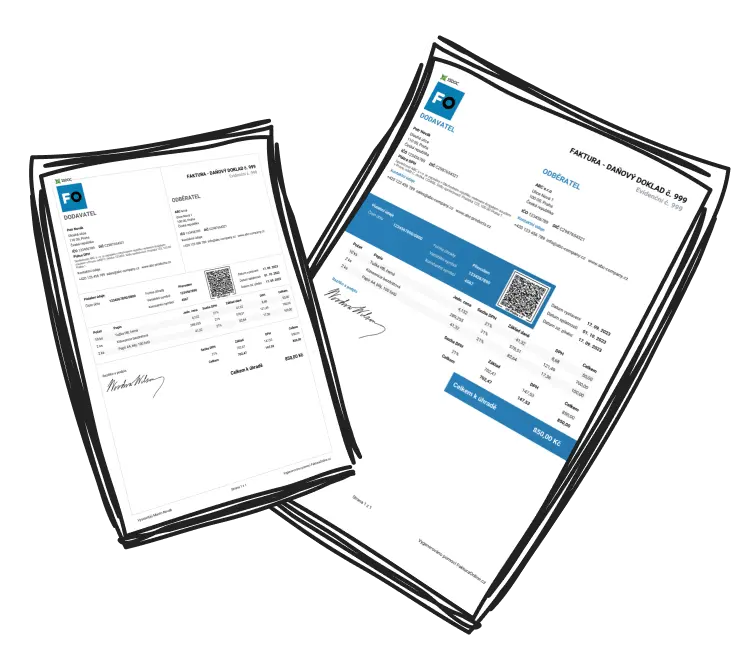
Al emitir la factura, es necesario cumplir con los requisitos establecidos en el artículo 29 de la Ley del IVA. La factura no debe incluir la tasa del IVA ni el monto del impuesto. Sin embargo, debe indicar claramente que “El impuesto lo pagará el cliente”.
En España, es obligatorio incluir una referencia al artículo correspondiente de la Ley del IVA.
Dentro de la UE, comúnmente se incluye la nota: “Inversión del sujeto pasivo”.

Ejemplo:
La empresa ABC S.L. (sujeto pasivo del IVA en España) realiza trabajos de construcción para XYZ S.L..
La factura se emite sin IVA.
En la factura se indica: “El impuesto lo pagará el cliente”.
El comprador, XYZ S.L., declarará y pagará el IVA en su declaración del IVA.
Obligaciones del proveedor y el comprador
-
Proveedor:
Emite la factura sin IVA.
Declara la operación en la declaración de IVA y, si corresponde, en la declaración intracomunitaria (si es una transacción transfronteriza dentro de la UE).
-
Comprador:
Declara el IVA de la operación recibida.
Puede deducir el IVA soportado si cumple con los requisitos para ello.

Recuerde que la emisión incorrecta de la factura o la omisión de la declaración en el informe de control puede dar lugar a sanciones por parte de la Agencia Tributaria.
Resumen
La inversión del sujeto pasivo es una herramienta eficaz para combatir el fraude fiscal. Sin embargo, es fundamental facturar correctamente, llevar una adecuada contabilidad y presentar los informes correspondientes. Los empresarios deben seguir de cerca los cambios legislativos, ya que el listado de operaciones sujetas al régimen de inversión del sujeto pasivo puede cambiar.
Información para recordar:
El proveedor emite la factura sin IVA.
El comprador tiene la obligación de declarar el IVA.
En la factura debe figurar: “El impuesto lo pagará el cliente”.
Se utiliza principalmente en la construcción, las tecnologías y las operaciones transfronterizas dentro de la UE.

Descubra estrategias efectivas para proteger sus ahorros de la inflación en nuestro artículo especializado.